开云kaiyun 医疗树立板块呈现深度迤逦态势-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
2024年,中国医疗器械行业在计谋迤逦、市集需求波动与各人供应链重构的多重挑战中辛苦企稳,全年收入增速转正至0.78%,但利润端分化权贵。参加2025年,行业开局再度遇冷,Q1营收、归母净利润、扣非净利润同比下滑6.87%、12.17%、17.42%。医疗树立招标滞后、IVD集采冲击及高值耗材需求波动成为主因。
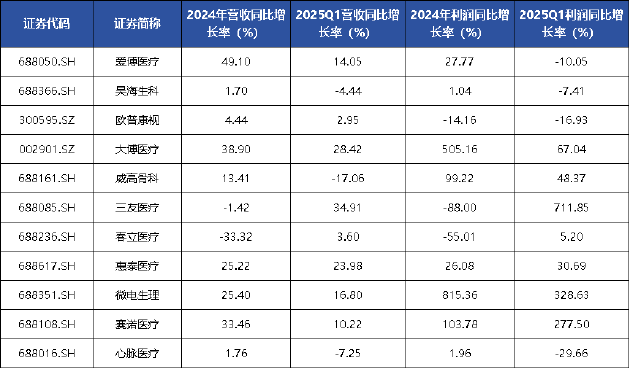
分板块来看,2024年高值耗材板块收入增长13.42%,利润增速超收入端,归母净利润、扣非归母净利润增速分裂为14.86%、17.37%。进一步拆分,细分限制企业施展分化权贵。其中,南微医学、安杰念念等消化介入类企业收入增速自由但利润逐季承压,主要受集采股东与汇兑波动双重影响。
爱博医疗、昊海生科、欧普康视等破钞医疗类公司因结尾需求疲软重复集采冲击,事迹增速呈现前高后低特征;骨科限制呈现结构性互异,大博医疗、威高骨科随集采影响出清事迹环比加快,三友医疗收入增长提速但利润受用度膨胀压制,春立医疗则因时弊、畅通医学集采持续导致同比权贵下滑;惠泰医疗、微电生理、赛诺医疗等血管介入类企业盛大受益国产替代加快保捏高增,其中心脉医疗因中枢产物价钱迤逦致全年岁迹捏平。举座来看,集采计谋实施节律与产物结构互异依然主导企业分化的中枢变量。
2025年一季度,医疗高值耗材限制呈现结构性复苏特征。其中,骨科类企业受益于集采影响出清及同比低基数效应,举座事迹权贵提速;破钞医疗类公司仍受结尾消冗忙疲软与集采余波双重制约,环比增速呈现收窄态势;消化介入限制虽看护同比正增长,但受上年高基数影响环比动能有所松开;血管介入类企业则出现分化,已完成“以价换量”迤逦的企业杀青矜重增长,而处于集采初期或暂未纳入集采界限的企业则面对市集预期波动带来的事迹压力。
医疗树立板块呈现深度迤逦态势,全板块生意收入同比下滑4.1%,归母净利润与扣非归母净利润分裂大幅收缩35.5%和38.8%。行业压力主要源于医疗树立采购合规门槛升迁重复树立更新计谋落地蔓延,以致医疗机构采购节律放缓,全年招标总量同比缩减。尽管四季度招投标行径出现边缘改善,但渠谈库存消化与收入阐明周期成分仍对部分企业酿成短期事迹压制。市集分化神志突显,大齐企业面对收入下滑逆境。
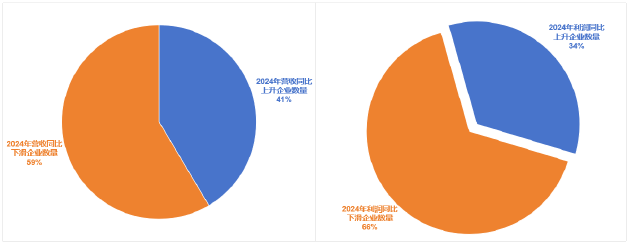
2025年一季度,行业露馅弱复苏迹象,生意收入微增1.5%,但归母净利润与扣非归母净利润仍同比下滑16.0%和10.7%。树立更新项看法蔓延开释推动招标环境捏续回暖,然则开立医疗、澳华内镜、戴维医疗(维权)等企业因库存出清压力持续了上季度的收入负增长态势。当期利润降幅捏续高于收入端,主要受产物结构变化激励的毛利率下探以及市集开辟用度攀升的双重影响,行业仍处于计谋落地与市集出清的博弈阶段。
而IVD板块成为2024年的事迹“重灾地”,收入、利润分裂下滑6.45%、64.98%。行业压力主要源于DRG医保控费计谋下非必要磨真金不怕火名堂需求收缩,重复江西肾功/心肌酶生化试剂集采、安徽化学发光集采在多地落地激励的价钱体系重构。厂商在渠谈库存计帐与出厂价迤逦的双重挤压下,全年岁迹捏续承压。值得着重的是,利润端降幅权贵高于收入端,除价钱下行成分外,部分企业大额计提信用及财富减值耗损进一步加厚利润收缩。
行业逆境在2025年一季度持续,尽管磨真金不怕火量随医疗递次归附略有回升,但集采扩围与升值税率迤逦激励的价钱深度迤逦捏续压制事迹施展,一季度归母净利润同比跌幅仍达16%-10.7%。其中,安图生物、迈克生物受代理业务萎缩与计谋高压双重冲击,相接多季度事迹低迷;亚辉龙履历主动库存迤逦后,25Q1因前年同时高基数增速收窄;万孚生物受行业竞争加重与税收计谋迤逦牵涉,一季度事迹昭彰承压。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察开云kaiyun